 محدودیت زمانی سامانه «سدف» تأمین سوخت ماشین آلات سنگین خوزستان را مختل کردصنعت خوراک زیر فشار کاهش تقاضا و بحران نقدینگیحلال بودن فرآوردههای سلامت باید شفاف سازی شودتعلیق پروازها در جده و ریاضتصویب مرز هوایی فرودگاه نوشهرهشدار بارندگی در ۲۲ استان؛ موج جدید بارشی در راه ایرانزمینگیری ۴۱ فروند هواپیمای عملیاتی MD همزمان با تشدید تحریمهاواکنش جنجالی به رتبههای برتر کنکور / «عدالت آموزشی این نیست که نخبه اول نشود» / سهم مدارس دولتی ۷۷ درصد اعلام شدآغاز انتخاب رشته کنکوریها از امروز/ جزئیات انتخاب رشتهفولاد اروپا در بحران؛ تولید به کف تاریخی رسیدمزاحمها شماره تلفن ها را از کجا می آورند؟ بازار پرسود پیامکهایی که با اعصاب مردم بازی می کندکشفی امیدبخش برای بینایی؛ ژندرمانی شاید بتواند شبکیه آسیبدیده را دوباره ترمیم کندورود موج جدید بارشی به کشور از سهشنبه؛ کاهش ۱۰ درجهای دما در راه استظرفیت جایگزینی بیش از 3.5 میلیون تن ذرت با منابع خوراکی ایجاد شدراز موفقیت رتبه دوم علوم تجربی/ معدل «آروین حسینی» در پایه یازدوهم و دوازدهم چند بود؟/ جنگ را رها کردم و در ۲۰ روز آخر با تلاش مضاعف درس خواندمانتخاب رشته از فردا؛ این داوطلبان حق شرکت در کنکور ۱۴۰۶ را ندارند / سامانه مجازی فعال شدشبکهسازی بین کسب و کارها گامی برای تکمیل زنجیره ارزش اقتصاد خوزستان استرویداد راهینو به مرور معمار شبکه تعاملی کسب و کارهای خوزستان خواهد شدکشف کارگاهی که بستهبندی برندهای معتبر را جعل میکردقابلیتی در آیفون که بی صدا باتری را می خورد۳۰ میلیون حاشیهنشین در ایران؟/ ماجرای اختلاف آمار ایران و سازمان مللترمز قیمت آهن برید؛ میلگرد تا کجا بالا میرود؟بازار آهن در مدار سقفشکنی؛ آیا تقاضا توان همراهی با قیمتها را دارد؟۹ راز قهوه که فروشندهها کمتر دربارهشان حرف میزنند؛ قبل از خرید این نکات را بدانیدبارندگی در جادههای ۶ استان| ترافیک سنگین در کندوانافزایش ۱.۵درصدی شاخص قیمت جهانی غذا در سپتامبر| تجارت غلات افت میکندتمدید ورود موقت خودرو تا پایان آذر بدون مجوز ستادیوزش باد خیلی شدید در تهران از بعداز ظهر امروزازسرگیری پروازها به عراق از فرودگاه مشهد به نجف از ساعت ۱۸:۴۰ امشبثبت سفارش واردات گندم دامی آغاز شدکالاهای اساسی در نیمه دوم سال تامین استواکنش سخنگوی وزارت آموزش و پرورش درباره استعفای دستهجمعی معلمان/ هیچ استعفای دستهجمعی در میان معلمان نداریماستعفای معلمان؛ مسئلهای که آمارها میتوانند پاسخ دهندراز رتبه ۸ کنکور تجربی / گوشی هوشمندم را کنار گذاشتم و تلفن ساده گرفتم / روزی ۱۴ ساعت درس میخواندمگوشی تاشوی آیفون بهتر است یا سامسونگ؟ / مقایسه کامل سه گوشی تاشو از دو غول فناوریگردشگری؛ کوتاهترین مسیر اشتغال در شرایط تحریم و تقاضای انباشته سفرسه روز تا موعد وعدهشده افزایش کالابرگ؛ جزئیات در ابهامافزایش تا ۷۰ درصدی هزینه غرفه سازی در ۱۴۰۵؛ بررسی نمونه واقعی غرفه ۱۰۲ متریقیمت مقوا ۸ برابر شد؛ صنعت بستهبندی در تنگنای مواد اولیه| واردات در مرزها تسهیل شوددرخواست ۱ درصد کمیسیون املاکی ها قانونی است؟| احتمال پیش فروش مسکن توسط مشاوران املاکرکورد تولید سویا هم بازار را آرام نکرد؛ چرا وفور سویا به کاهش قیمت منجر نمی شود؟در سال گذشته، ۴۲ درصد هزینه خانوار شهری پای مسکن رفتتوقف پروازها در فرودگاه ریاض و دمام عربستانهشدار بارندگی و وزش باد شدید در ۲۸ استانزرگران: نوسان شدیدنرخ ارز و کمبود نقدینگی دو چالش اصلی امنیت غذایی استصادرات گوجهفرنگی پس از 3 هفته دوباره آزاد شداز کسی که در کنکور شرکت کرده است نپرسید رتبهات چند شد؟/ با این سوال، روان او را به هم می ریزیدانتخاب رشته آزمون سراسری از فردا امکانپذیر است/ جزئیاتنبشی روی دور جنون قیمت؛ قیمتها تا مرز ۵۰ درصد بالا رفتعبور از دیوار بتنی ۲ متری با قدرتمندترین لیزر جهان
به گزارش آهن آنلاین؛ صنعت فولاد اروپا با بحرانی فراتر از یک افت دورهای تولید روبهرو شده است. تولید فولاد اتحادیه اروپا در سال ۲۰۲۵ به ۱۲۶ میلیون تن رسید؛ فاصلهای با قله ۱۵۵ میلیون تنی نسبت به یک دهه گذشته. افت صادرات، جهش هزینه انرژی، تعرفههای سنگین آمریکا و رقابت فولاد ارزان چین حاشیه […]
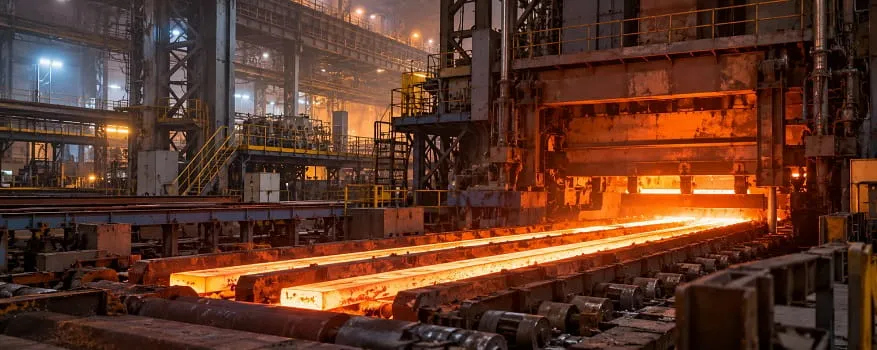
به گزارش آهن آنلاین؛ صنعت فولاد اروپا با بحرانی فراتر از یک افت دورهای تولید روبهرو شده است. تولید فولاد اتحادیه اروپا در سال ۲۰۲۵ به ۱۲۶ میلیون تن رسید؛ فاصلهای با قله ۱۵۵ میلیون تنی نسبت به یک دهه گذشته. افت صادرات، جهش هزینه انرژی، تعرفههای سنگین آمریکا و رقابت فولاد ارزان چین حاشیه امن فولادسازان را کوچک کردهاند. مسئله این است که کاهش ظرفیت تولید در اروپا ماهیتی ساختاری پیدا کرده و بازگشت به سطوح قبلی دیگر محتمل نیست.
کاهش ۳ درصدی تولید فولاد خام اتحادیه اروپا در سال ۲۰۲۵ و افت حدود یکدرصدی در پنج ماه نخست ۲۰۲۶، زمانی مهمتر میشود که کنار مسیر بلندمدت ظرفیت قرار گیرد. اروپا فقط کمتر تولید نمیکند؛ بخشی از ظرفیت آن نیز از نظر اقتصادی در حال از دست رفتن است.
ریشه این تغییر را باید در اقتصاد هزینهای فولاد جستوجو کرد. انرژی سهم مهمی در هزینه تولید دارد و افزایش قیمت گاز و برق مستقیماً کف هزینه را بالا میبرد. وقتی فولاد اروپایی با تولیدکنندگانی دارای انرژی ارزانتر یا مقیاس تولید بزرگتر رقابت میکند، کاهش تولید میتواند راهی برای محدود کردن زیان و حفظ نقدینگی باشد. بنابراین افت ظرفیت الزاماً نشانه ضعف تقاضا نیست؛ بخشی از آن نتیجه از بین رفتن مزیت هزینهای اروپا است.
فشار تجارت خارجی نیز همین روند را تشدید کرده است. صادرات فولاد اروپا به آمریکا در نیمه نخست ۲۰۲۶ حدود ۲۹ درصد کاهش یافت و فروش به ترکیه، هند و چین نیز دستکم ۱۸ درصد افت کرد. کاهش حدود ۲۰ درصدی صادرات به کشورهای خارج از اتحادیه نشان میدهد مشکل فقط از دست رفتن بازار آمریکا نیست؛ فولاد اروپا در بازارهای ثالث نیز با مسئله قیمت و رقابتپذیری مواجه شده است. این فشار تجاری میتواند مسیر قیمت آهن در بازارهای منطقهای را نیز تغییر دهد.
تعرفههای آمریکا تا سطح ۵۰ درصد، مسیر صادرات اروپا را محدود کردهاند؛ اما اثر مهمتر آنها تغییر جهت جریان تجارت است. وقتی یک بازار بزرگ بستهتر میشود، عرضه حذفشده لزوماً از بین نمیرود و بخشی از آن به بازارهای دیگر منتقل میشود. در این میان، فولاد چین نقش تعیینکنندهای دارد. بنابراین همزمانی ضعف صادرات اروپا و حضور فولاد ارزانتر در بازارهای ثالث میتواند فشار را از یک منطقه به منطقه دیگر منتقل کند.
اتحادیه اروپا برای مقابله با این وضعیت، از اول ژوئیه ۲۰۲۶ سهمیه واردات فولاد را به ۱۸.۳ میلیون تن محدود کرده و برای واردات مازاد بر این سقف، تعرفه ۵۰ درصدی در نظر گرفته است. همچنین، سازوکار تنظیم مرز کربن یا CBAM نیز از اول ژانویه ۲۰۲۶ وارد مرحله اجرایی قطعی شده و با اعمال هزینه کربن بر واردات محصولات مشمول، بخشی از اختلاف هزینه ناشی از الزامات کربنی میان تولیدکنندگان اروپایی و واردکنندگان را کاهش میدهد. این ابزارها برای جلوگیری از تشدید بحران اهمیت دارند، اما بهتنهایی نمیتوانند تولید فولاد اروپا را به سطح سال ۲۰۱۵ بازگردانند.
بحران اروپا یک نکته کلیدی دارد: کاهش تولید یک منطقه الزاماً به معنی کاهش عرضه جهانی نیست. اگر افت تولید اروپا با صادرات بیشتر آسیا و سایر تولیدکنندگان جبران شود، فشار قیمتی ممکن است به بازارهای دیگر منتقل شود. در این حالت، اروپا بخشی از بازارهای سنتی خود را از دست میدهد و رقابت در بازارهای وارداتی تشدید میشود.
دو سناریو پیش روی بازار قرار دارد. در سناریوی نخست، هزینه انرژی در اروپا بهطور پایدار کاهش مییابد، تقاضای صنعتی تقویت میشود و سیاستهای تجاری از ورود بیضابطه فولاد ارزان جلوگیری میکنند. در چنین شرایطی، روند افت تولید میتواند متوقف شود و بخشی از ظرفیتهای غیرفعال دوباره به چرخه تولید بازگردد؛ هرچند رسیدن تولید به سطوح بالاتر ثبتشده در سالهای ۲۰۱۷ و ۲۰۱۸ همچنان دور از انتظار است. افزایش همزمان نرخ بهرهبرداری از ظرفیت، رشد سفارشهای خودروسازان و بهبود صادرات میتواند از نشانههای حرکت بازار در این مسیر باشد.
در سناریوی دوم، انرژی گران، تقاضای ضعیف و رقابت صادراتی ادامه پیدا میکند. در این وضعیت، کاهش ظرفیت از یک واکنش موقت به روندی ساختاری تبدیل میشود. افزایش صادرات آسیایی به بازارهای ثالث و کاهش بیشتر قیمتهای پیشنهادی، علامت این سناریو خواهد بود. این تفاوت مهم است، زیرا افت تولید زمانی خطرناکتر میشود که با تعطیلی ظرفیت و کاهش سرمایهگذاری همراه باشد؛ در این صورت، بازگشت عرضه در آینده دشوارتر خواهد شد و مزیت رقابتی سریعتر از بین میرود.
اقدامات حمایتی اروپا نشان میدهد سیاستگذار خطر را جدی گرفته، اما مسئله فولاد با تعرفه حل نمیشود. صنعت برای بازگشت به رقابتپذیری به انرژی قابلپیشبینی، سرمایهگذاری در فناوری کمکربن، تقاضای صنعتی پایدار و دسترسی مؤثر به بازارهای صادراتی نیاز دارد. در غیر این صورت، تعرفهها فقط زمان میخرند و ظرفیت تولید کوچکتر میشود.
اگر فولاد حذفشده اروپا با صادرات بیشتر سایر کشورها جایگزین شود، بازار جهانی میتواند رقابتیتر و شکنندهتر شود. بنابراین فعالان بازار باید همزمان صادرات چین، تعرفههای آمریکا، هزینه انرژی اروپا و میزان استفاده از ظرفیت تولید را دنبال کنند؛ شاخصهایی که برای کارخانه های فولادی و خریداران، جهت ریسک را روشنتر میکنند.
بحران کنونی آزمونی برای مدل اقتصادی فولاد اروپا است. اگر حمایت تجاری با اصلاح ساختار هزینه همراه شود، افت تولید میتواند به تعدیل محدود تبدیل شود؛ اما اگر تعرفهها بدون بازسازی مزیت هزینهای ادامه یابند، اروپا به سمت فولادی کوچکتر و گرانتر حرکت خواهد کرد؛ تغییری که میتواند نقشه رقابت فولاد در بازارهای جهانی را نیز جابهجا کند.




دیدگاهتان را بنویسید